2021-2027年中国软件和信息技术服务业市场深度研究与投资前景评估
第一章 研究背景与方法
本报告旨在对2021-2027年中国软件和信息技术服务业的市场运行状况、竞争格局及投资前景进行系统性研究与评估。研究范围涵盖软件产品、信息技术服务、嵌入式系统软件等细分领域,综合运用定量分析与定性研究方法,数据来源包括国家统计局、工业和信息化部、行业公开数据库及企业调研信息,力求为投资者与行业参与者提供客观、全面的决策参考。
第二章 中国软件和信息技术服务业发展概况
2.1 产业规模与增长态势
2021年以来,中国软件和信息技术服务业整体呈现稳健增长态势。在数字化转型、新基建政策及企业上云用数赋智的推动下,行业业务收入保持较快增长,软件业务出口亦逐步恢复。至2027年预测期内,行业将步入高质量发展阶段,增速趋于平稳但结构性机会显著。
2.2 细分领域运行特征
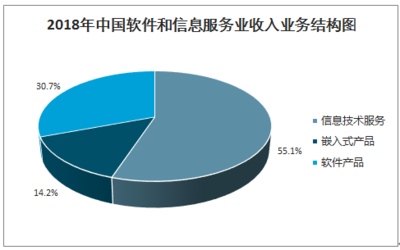
软件产品领域,基础软件国产化进程加快,工业软件、操作系统、数据库等关键环节取得突破;信息技术服务领域,云计算、大数据服务、电子商务平台服务成为主要增长引擎;嵌入式系统软件受智能汽车、工业控制等下游需求拉动保持较快增长。
2.3 区域分布与产业集群
产业资源进一步向京津冀、长三角、粤港澳大湾区及成渝地区集聚,形成特色鲜明的软件产业集群。北京、深圳、上海、杭州、南京等城市在人才、资本与创新生态方面优势明显,中西部地区承接产业转移步伐加快。
第三章 市场驱动因素与制约因素分析
3.1 驱动因素
(1)政策红利持续释放:数字中国建设、信创产业推进、中小企业数字化转型等政策为行业发展提供强力支撑;(2)企业数字化需求升级:各行业加速上云用数,制造业、金融业、政务等领域信息化投入持续增加;(3)技术迭代创新:人工智能、云计算、区块链等新技术与传统软件融合,催生新业态新模式。
3.2 制约因素
(1)高端人才结构性短缺,尤其是核心算法、基础软件等领域人才供给不足;(2)部分关键核心技术对外依存度依然较高,国产化生态尚需完善;(3)行业竞争加剧导致部分细分市场价格压力增大,盈利空间受到挤压。
第四章 竞争格局与重点企业分析
4.1 竞争格局概览
行业整体竞争较为充分,集中度在细分领域差异显著。基础软件及大型行业应用软件领域由头部企业主导,中小企业则聚焦垂直场景与定制化服务。云服务市场呈现寡头竞争格局,信息技术服务市场则众多企业共存。
4.2 重点企业动向
头部软件企业在研发投入、生态构建及国际化布局方面持续发力,通过并购整合、战略合作等方式拓展业务边界。股份制改造与科创板上市成为成长型软件企业获取资本支持的重要路径。
第五章 投资前景与风险评估
5.1 投资机会研判
(1)信创产业链:国产基础软件、办公软件、安全软件等需求确定性强,具备长期投资价值;(2)工业软件与智能制造:政策支持与制造业升级需求叠加,工业互联网平台、MES/ERP等赛道蕴藏机会;(3)云计算与数据服务:企业上云进程深化,SaaS化服务及数据要素市场化带来新增长点。
5.2 投资风险提示
(1)技术研发风险:技术路线快速演变可能导致前期投入沉没;(2)政策落地节奏不确定性:部分细分领域受政策影响较大,需密切跟踪;(3)市场竞争风险:部分低壁垒领域可能出现过度竞争,影响投资回报。
第六章 2021-2027年市场趋势预测
预计到2027年,中国软件和信息技术服务业规模将持续扩大,年均增速保持在较高水平。产业结构持续优化,信息技术服务占比进一步提升,软件产品向高端化、智能化演进。融合应用向纵深发展,行业赋能效应更加凸显。产业生态日趋完善,开源生态与国产化协同推进成为重要趋势。
第七章 结论与建议
中国软件和信息技术服务业处于战略机遇期,长期向好的基本面没有改变。建议投资者重点关注国产化替代、工业软件、云原生及人工智能融合应用等高景气赛道;同时密切跟踪政策动态与技术演进方向平衡风险与收益。企业层面应持续加大研发投入强化核心能力建设积极融入产业生态以提升综合竞争力。
如若转载,请注明出处:http://www.yuntongjinben.com/product/114.html
更新时间:2026-11-21 18:17:22